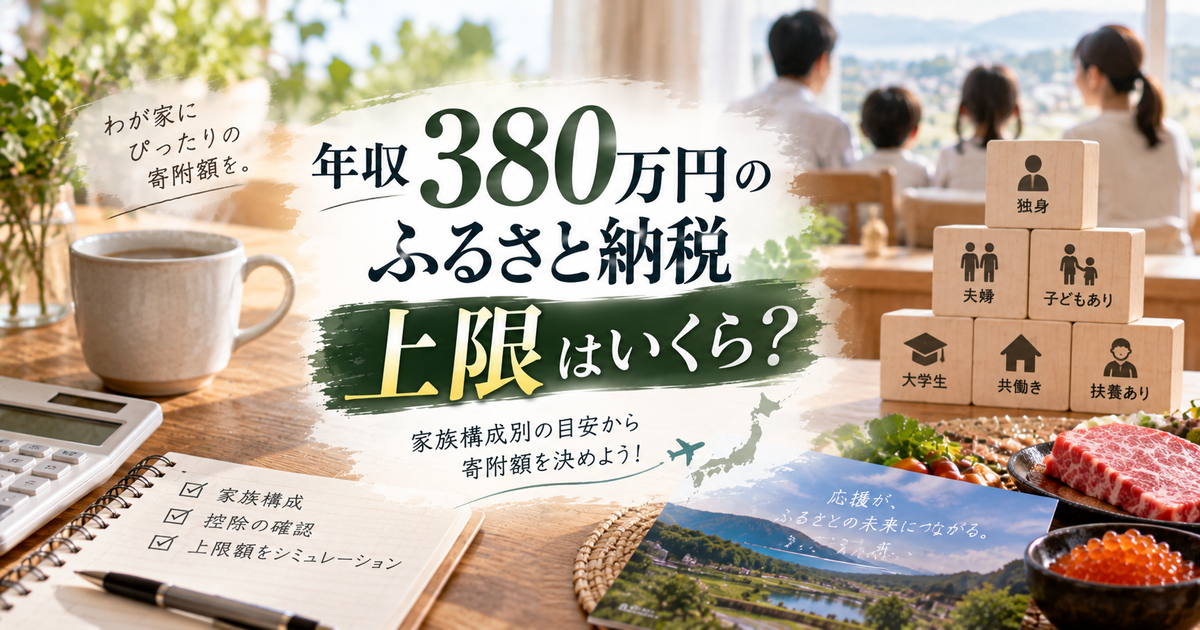
年収380万円でふるさと納税をするなら、いくらまで寄附すれば自己負担を原則2,000円に抑えられるのか気になる人は多いでしょう。
2026年時点の一般的な早見表では、給与収入375万円の独身・共働きは3万8,000円、400万円では4万2,000円が目安とされており、年収380万円なら3万8,000円前後から慎重に考える方法があります。
ただし、同じ年収380万円でも配偶者控除や扶養控除、社会保険料などによって控除上限額は変わるため、年収だけで正確な金額は決まりません。
ここでは、家族構成別の目安から上限額が変わる理由、寄附額を決める方法、ワンストップ特例まで順番に整理します。
掲載から選ばれるノウハウが満載

 ポチップ
年収380万円のふるさと納税上限はいくら?
年収380万円の会社員なら、独身または配偶者控除を受けていない共働き世帯では、ふるさと納税の上限はおおむね3万8,000円前後を一つの目安にできます。
ただし、この金額は給与収入だけで生活する一般的なケースを想定した概算であり、全員にそのまま当てはまる上限ではありません。
まずは家族構成や控除の有無によって、どの程度の差が生じるのか確認しましょう。
独身の場合
独身で扶養親族がいない給与所得者は、配偶者控除や扶養控除がないため、同じ年収の中ではふるさと納税の上限が比較的高くなりやすいケースです。
一般的な早見表では給与収入375万円で約3万8,000円、400万円で約4万2,000円となっているため、380万円なら3万8,000円前後を安全寄りの目安として考えられます。
| 給与収入 | 独身・共働きの目安 |
|---|---|
| 350万円 | 約3万4,000円 |
| 375万円 | 約3万8,000円 |
| 380万円 | 約3万8,000円前後 |
| 400万円 | 約4万2,000円 |
共働きの場合
配偶者の収入が一定以上あり、寄附する本人が配偶者控除や配偶者特別控除の適用を受けない共働き世帯では、早見表上は独身と同じ区分になることが一般的です。
そのため、年収380万円の本人については、ほかに大きな所得控除がなければ3万8,000円前後が一つの目安になります。
- 本人の給与収入:約380万円
- 配偶者控除:なし
- 扶養控除:なし
- 寄附目安:約3万8,000円前後
配偶者を扶養する場合
配偶者控除を受ける世帯では課税所得が小さくなるため、独身・共働きよりもふるさと納税の上限は低くなる傾向があります。
早見表では給与収入375万円で約2万9,000円、400万円で約3万3,000円が目安なので、年収380万円なら3万円前後を起点に考えるのが現実的です。
配偶者の所得状況によって配偶者控除または配偶者特別控除の扱いが変わるため、正確な上限は詳細シミュレーションで確認しましょう。
高校生の子がいる場合
16歳以上の扶養親族がいると扶養控除が関係するため、上限額は扶養親族がいないケースより下がります。
配偶者控除を受ける夫婦に高校生の子が1人いるケースでは、給与収入375万円で約2万1,000円、400万円で約2万5,000円という目安があります。
年収380万円なら2万円台前半が目安になりますが、子の年齢や所得によって扱いが異なる点に注意が必要です。
中学生以下の子がいる場合
中学生以下の子は所得税・住民税の扶養控除の対象ではないため、一般的な早見表では子がいない場合と同じ区分で考えます。
たとえば配偶者控除を受ける夫婦と小学生の子1人なら、基本的には「夫婦」の欄を参照する考え方です。
子どもがいるだけで必ず上限が下がるわけではなく、扶養控除の対象年齢かどうかが重要になります。
大学生の子がいる場合
19歳から22歳の扶養親族は特定扶養親族に該当する場合があり、高校生の扶養親族より所得控除が大きくなるため、ふるさと納税の上限も低くなりやすくなります。
一般的な早見表では、給与収入375万円の共働きで大学生の子1人を扶養するケースは約2万5,000円が目安です。
年収380万円でも家族構成次第では独身の場合より1万円以上低くなる可能性があるため、家族構成を省略した簡易計算だけで寄附額を決めないことが大切です。
早見表は目安として使う
ふるさと納税サイトの早見表は、一定の社会保険料や家族構成を仮定して計算されているため、実際の上限と一致するとは限りません。
年収380万円という数字が同じでも、生命保険料控除、医療費控除、iDeCoの小規模企業共済等掛金控除などがあれば課税所得が変わります。
したがって、3万8,000円前後という数字は「独身・共働きの標準的な目安」と理解し、上限ぎりぎりを狙う場合は個別条件を反映して計算する必要があります。
ふるさと納税の上限が人によって変わる仕組み
ふるさと納税は、自治体への寄附額のうち2,000円を超える部分について、一定の上限まで所得税と個人住民税から控除を受けられる制度です。
国税庁の2026年4月1日現在の案内では、所得税の寄附金控除、住民税の基本分、住民税の特例分を組み合わせて控除する仕組みが示されています。
特に住民税の特例分には所得割額を基準とした限度があるため、課税所得や所得控除が違えば上限も変わります。
自己負担2,000円の意味
上限の範囲内でふるさと納税を行った場合、寄附額から2,000円を差し引いた部分が所得税と住民税から控除されるのが基本です。
たとえば3万8,000円を寄附して全額控除の条件を満たせば、控除対象となる部分は原則3万6,000円で、最終的な実質負担は2,000円となります。
- 寄附額:3万8,000円
- 自己負担:2,000円
- 控除対象の目安:3万6,000円
- 前提:控除上限の範囲内
住民税所得割が重要
ふるさと納税の住民税特例控除には上限があり、国税庁の案内では住民税所得割額の20%が限度とされています。
そのため、給与収入が同じでも所得控除が多く住民税所得割が少ない人は、自己負担2,000円で済む寄附上限も低くなることがあります。
| 控除の種類 | 基本的な考え方 |
|---|---|
| 所得税 | 寄附金控除で所得から差し引く |
| 住民税の基本分 | 対象額の10%を税額控除 |
| 住民税の特例分 | 所得割額を基準に上限あり |
年収だけでは決まらない
検索時に「年収380万円」と入力しても、実際の税額計算では給与所得控除後の所得や各種所得控除が使われます。
同じ380万円でも社会保険料の金額、配偶者や扶養親族の状況、生命保険料、医療費などが異なれば課税所得も異なります。
早見表の数字を絶対額として扱わず、自分の税務条件を反映した上限を把握することが重要です。
年収380万円で上限が下がりやすいケース
年収380万円なら誰でも3万8,000円程度を寄附できるわけではなく、所得控除が増えるケースでは上限が下がる可能性があります。
特に配偶者や扶養親族がいる人、医療費控除を使う人、iDeCoに加入している人は簡易早見表との差が生じやすくなります。
寄附前に自分に該当する項目を整理しておくと、上限超過を避けやすくなります。
所得控除が多い
所得控除は課税対象となる所得を減らすため、結果として住民税所得割額も小さくなり、ふるさと納税の上限に影響する場合があります。
代表的な控除には、配偶者控除、扶養控除、生命保険料控除、小規模企業共済等掛金控除などがあります。
- 配偶者控除
- 扶養控除
- 生命保険料控除
- 小規模企業共済等掛金控除
- 医療費控除
医療費控除を使う
医療費控除を受けると課税所得が減るため、当初の簡易シミュレーションよりふるさと納税の上限が下がることがあります。
また、医療費控除のために確定申告をする場合は、すでにワンストップ特例を申請していても、その年のふるさと納税を確定申告に含める必要があります。
| 状況 | 注意点 |
|---|---|
| 医療費控除なし | 通常の上限計算 |
| 医療費控除あり | 上限低下の可能性 |
| 確定申告を実施 | 寄附分も申告する |
年収が年末まで確定しない
残業代や賞与が変動する会社員は、年の途中では最終的な給与収入を正確に把握できないことがあります。
年収380万円の見込みで上限いっぱいまで寄附した後に実際の給与収入が下がれば、想定していた控除上限を超える可能性があります。
収入の変動が大きい人は年末に近づいてから見込み年収を更新し、追加寄附を検討する方法が安全です。
年収380万円で寄附額を決める方法
ふるさと納税の上限をできるだけ正確に把握したいなら、年収だけの簡易早見表から一歩進んで、源泉徴収票などの数字を使うことが有効です。
2026年の寄附については2026年の所得や控除状況が基準になるため、前年の源泉徴収票は参考資料として使い、今年の変化も反映させましょう。
上限ぴったりを狙うより、計算誤差を考慮して少し余裕を持たせる方法もあります。
源泉徴収票を確認する
会社員なら源泉徴収票にある支払金額、給与所得控除後の金額、所得控除の額の合計額などが上限計算の重要な材料になります。
前年と今年で給与や家族構成に大きな変化がなければ、前年分の源泉徴収票を使った詳細シミュレーションは有力な参考になります。
- 支払金額
- 給与所得控除後の金額
- 所得控除の額の合計額
- 社会保険料等の金額
- 扶養親族の情報
詳細シミュレーションを使う
ふるさと納税サイトには、年収と家族構成だけで計算する簡易版に加え、社会保険料や各種控除を入力できる詳細版があります。
簡易版で3万8,000円前後と表示されても、詳細版で条件を入力すると数千円単位で変わることがあるため、寄附額が上限に近いほど詳細計算の価値が高まります。
| 方法 | 精度の考え方 | 向いている場面 |
|---|---|---|
| 早見表 | 概算 | 最初の目安 |
| 簡易計算 | やや詳しい | 寄附計画 |
| 詳細計算 | 条件を反映しやすい | 上限付近の判断 |
余裕を残して寄附する
年収や控除額が確定していない段階では、推定上限より少し低い金額まで寄附し、年末に残りを追加する方法があります。
たとえば独身で3万8,000円前後が目安なら、最初から上限ぎりぎりまで使い切らず、給与や控除の見込みが固まってから追加する考え方です。
ふるさと納税は寄附した年の所得に対して控除が計算されるため、年をまたがないよう寄附完了の時期にも注意しましょう。
控除を受ける手続きで迷わないポイント
ふるさと納税は寄附をするだけでは税控除の手続きが完了せず、ワンストップ特例または確定申告による手続きが必要です。
会社員で確定申告の必要がなく、寄附先が5団体以内ならワンストップ特例を利用できるのが基本です。
一方、医療費控除などのために確定申告をする人は、ワンストップ特例ではなく確定申告に寄附内容を含めます。
ワンストップ特例を使う
国税庁の2026年4月1日現在の案内では、確定申告が不要な給与所得者で、ふるさと納税先が5団体以内の場合、自治体へ申請することでワンストップ特例を利用できます。
同じ自治体へ複数回寄附しても団体数は1団体として数えますが、必要な申請手続きは漏らさないようにしましょう。
- 確定申告が原則不要な給与所得者
- 寄附先は5団体以内
- 各自治体へ特例申請
- 控除は翌年度の住民税へ反映
確定申告が必要な場合
寄附先が6団体以上になった場合や、医療費控除など別の理由で確定申告を行う場合は、ふるさと納税についても確定申告で寄附金控除を申告します。
ワンストップ特例を先に申請していても、その後に確定申告をするとワンストップ特例は無効になるため、寄附した全額を申告内容に含める必要があります。
| ケース | 基本の手続き |
|---|---|
| 確定申告不要・5団体以内 | ワンストップ特例 |
| 6団体以上 | 確定申告 |
| 医療費控除を申告 | 確定申告 |
| その他の理由で申告 | 確定申告 |
翌年の住民税を確認する
ワンストップ特例を利用した場合、所得税から直接還付されるのではなく、所得税相当分も含めて翌年度の住民税から控除されます。
会社員なら翌年に受け取る住民税決定通知書などで寄附金税額控除の反映を確認すると、申請漏れや申告漏れに気づきやすくなります。
「返金がないから控除されていない」と判断せず、利用した手続きによって控除の見え方が違うことを理解しておきましょう。
上限を超えたときに知っておきたいこと
ふるさと納税では、上限を1円でも超えた瞬間に寄附全額が無駄になるわけではありません。
ただし、上限を超えた部分まで自己負担2,000円だけで済むわけではなく、超過額に応じて自己負担が増える可能性があります。
返礼品の魅力だけで寄附額を積み上げず、年間合計を管理することが重要です。
超過分は自己負担が増える
実質負担2,000円という説明は、控除上限の範囲内で寄附した場合を前提としています。
上限を超えて寄附した場合も一定の寄附金控除が適用されることはありますが、超過部分を含めて全額が控除されるわけではありません。
- 上限内:原則2,000円負担
- 上限超過:自己負担が増える
- 年間寄附額:合計で管理
- 不安な場合:余裕を残す
複数サイトの寄附は合算する
ふるさと納税サイトを複数使っても控除上限がサイトごとに別枠になるわけではなく、その年に行った対象寄附を合計して考えます。
たとえば2つのサイトでそれぞれ2万円ずつ寄附すれば、年間寄附額は合計4万円です。
| 寄附先 | 寄附額 |
|---|---|
| サイトA経由 | 2万円 |
| サイトB経由 | 2万円 |
| 年間合計 | 4万円 |
返礼品だけで判断しない
魅力的な返礼品が見つかると上限を超えて追加寄附したくなりますが、節税効果だけを目的に考えると超過寄附は想定外の負担につながります。
年収380万円の人は高所得層ほど寄附枠が大きくないため、数千円の追加でも上限に対する割合が大きくなります。
返礼品を選ぶ前に残りの寄附可能額を把握し、年間予算の範囲で申し込むと管理しやすくなります。
年収380万円なら家族構成を反映して寄附額を決めよう
年収380万円のふるさと納税は、独身または配偶者控除のない共働きなら3万8,000円前後が一つの目安ですが、これは標準的な条件による概算です。
配偶者控除を受ける場合は3万円前後、高校生や大学生など扶養控除の対象となる子がいる場合はさらに上限が下がる可能性があります。
国税庁が示す制度上、寄附額のうち2,000円を超える部分が一定の上限まで所得税と住民税から控除されるため、重要なのは自分の課税所得や住民税所得割に合った上限を把握することです。
源泉徴収票や今年の収入見込み、社会保険料、各種所得控除を詳細シミュレーションへ反映し、上限に少し余裕を持って寄附すれば、想定外の自己負担を避けやすくなります。
最後にワンストップ特例または確定申告を忘れずに行い、翌年度の住民税通知まで確認すると、ふるさと納税の手続きを一通り完結できます。
掲載から選ばれるノウハウが満載
ポチップ