ふるさと納税で自己負担を原則2,000円に抑えるには、自分の所得や各種控除に応じた寄付限度額を把握することが重要です。
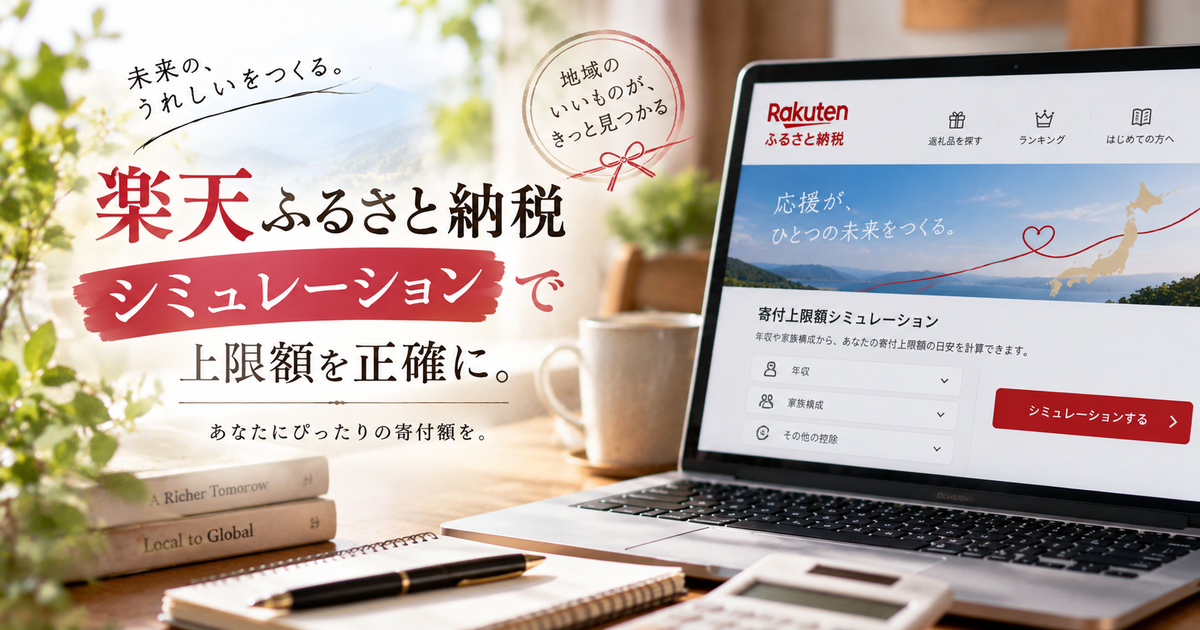
楽天ふるさと納税には年収と家族構成から概算するかんたんシミュレーターに加え、複数の収入や医療費控除なども入力できる詳細版シミュレーターがあります。
特に副業や事業所得がある人、住宅ローン控除や医療費控除を利用する人は、単純な年収表だけでは実際の上限額と差が出やすいため詳細版が役立ちます。
ただし表示される金額はあくまで目安なので、入力する数字の意味や制度上の計算方法を理解して利用することが大切です。
ここでは楽天ふるさと納税の詳細シミュレーションで押さえたい入力項目から、結果の見方、ずれを防ぐコツまで順番に整理します。
図解でわかりやすい新NISA入門書

 ポチップ
楽天ふるさと納税の詳細シミュレーションで押さえる7項目
詳細版を正しく使うポイントは、単に年収を入力するのではなく、その年の所得と所得控除、税額控除に関係する情報をできるだけ実態に近づけることです。
楽天の詳細版シミュレーターは2026年分に対応し、複数収入や医療費控除などを含めた寄付限度額の目安を確認できる仕様になっています。
まずは計算結果への影響が大きい7項目を把握しましょう。
給与収入
会社員は源泉徴収票の「支払金額」を確認すると、給与収入を把握しやすくなります。
年の途中で計算する場合は確定額ではないため、すでに受け取った給与に今後の給与や賞与の見込みを加えて年間額を見積もります。
転職している場合は、その年に受け取った複数の勤務先の給与を漏らさないことが重要です。
- 源泉徴収票の支払金額
- 年内の給与見込み
- 賞与の見込み
- 前職分の給与
給与以外の所得
詳細版の強みは、給与だけでは判断しにくい複数の収入を考慮して計算できる点です。
事業や副業などでは売上そのものではなく、収入から必要経費を差し引いた所得を確認する必要があります。
所得の種類によって税務上の扱いが異なるため、確定申告書を作成している人は前年の申告内容も参考になります。
| 確認するもの | 見るポイント |
|---|---|
| 給与 | 年間の支払金額 |
| 事業 | 収入から経費を引いた所得 |
| 年金 | 年間の公的年金等収入 |
| その他 | 所得区分に応じた金額 |
社会保険料
健康保険料や厚生年金保険料などの社会保険料控除は課税所得に影響するため、寄付限度額を精密に見積もるうえで重要です。
会社員なら源泉徴収票の社会保険料等の金額を確認し、年内に追加で支払う見込みがあれば年間額を想定します。
国民健康保険や国民年金を自分で支払っている場合も、対象となる金額を漏らさないようにしましょう。
家族に関する控除
配偶者控除や扶養控除などの有無によって所得控除額が変わるため、同じ給与収入でも寄付限度額が同じになるとは限りません。
扶養する家族の年齢や所得によって適用関係が変わるため、単純に家族の人数だけを入力する感覚ではなく、その年の状況を確認することが大切です。
2025年分から創設された特定親族特別控除についても、楽天の詳細版では該当者向けの入力項目が追加されています。
医療費控除
医療費控除を利用する予定がある人は、詳細版にその情報を反映することで、年収だけの試算より実態に近い限度額を確認しやすくなります。
医療費控除は所得控除なので、適用額が大きくなると課税所得や住民税所得割額が変わり、ふるさと納税の上限にも影響する可能性があります。
年末前は医療費が確定していないため、見込み額で試算したうえで寄付直前に再計算すると安心です。
住宅ローン控除
住宅ローン控除は所得控除ではなく税額控除であり、所得税から直接差し引く仕組みなので、ふるさと納税との関係を単純な足し引きだけで判断しないことが重要です。
住宅ローン控除を利用している場合は、かんたん版のモデルケースより詳細版を使い、該当する入力欄へ正確に反映しましょう。
控除しきれない額や住民税側の扱いが絡むケースでは、シミュレーション結果を確定額と考えず余裕を持った寄付額にする方法もあります。
寄付予定額
限度額を知るだけでなく、実際に寄付する予定額を入力して控除額や自己負担の目安まで確認すると判断しやすくなります。
ふるさと納税は寄付自体に上限がある制度ではありませんが、税金から控除できる金額には上限があります。
上限を超えた部分は自己負担が増えるため、年末に一気に限度額まで寄付するより、収入が固まるにつれて段階的に追加する方法も有効です。
詳細版はかんたん版より何が違う?
楽天ふるさと納税には、条件を絞って短時間で目安を出すかんたん版と、税務情報を細かく反映する詳細版があります。
どちらが優れているというより、収入や控除の複雑さと、どこまで精度を求めるかで使い分けるのが合理的です。
自分に必要な方式を選べるよう、それぞれの特徴を整理します。
入力項目の差
かんたん版は年収や家族構成を中心に入力して、寄付限度額の目安を素早く把握したいときに向いています。
一方の詳細版は、医療費控除などを含めた条件や複数の収入を入力できるため、個別事情を計算に反映しやすいのが特徴です。
- かんたん版:概算を素早く確認
- 詳細版:個別の所得を反映
- 詳細版:各種控除を反映
- 詳細版:控除時期の目安も確認
向いている人
給与所得のみで控除も一般的な会社員なら、まずかんたん版で全体像をつかむ方法でも十分役立ちます。
副業や事業、年金など複数の所得がある人や、医療費控除などを使う人は詳細版を選ぶメリットが大きくなります。
年収表のモデルケースから外れる要素が多いほど、詳細版で実際の条件に近づける価値が高まると考えましょう。
| 状況 | 向く方法 |
|---|---|
| 給与のみで概算したい | かんたん版 |
| 副業や事業所得がある | 詳細版 |
| 医療費控除を使う | 詳細版 |
| 住宅ローン控除がある | 詳細版 |
| 年末前で収入未確定 | 両方を参考に再計算 |
精度の考え方
入力項目が多い詳細版でも、将来の給与や賞与、事業所得、医療費などが見込み額なら計算結果も推計値です。
楽天も控除限度額を目安として案内しており、具体的な金額については居住する市区町村への確認を案内しています。
限度額ぎりぎりまで寄付したい場合は、年末に収入と控除の見込みが固まった段階で再計算することが精度向上につながります。
入力前に用意すると計算がスムーズになる資料は?
詳細版は入力項目が多いため、記憶だけで埋めるより税務資料を手元に置いて進める方が入力ミスを減らせます。
前年と今年で収入や家族構成が大きく変わっていない場合は前年資料が参考になりますが、最終的には寄付する年の数字で考える必要があります。
特に年末調整後なら源泉徴収票から確認できる項目が多くなります。
源泉徴収票
会社員にとって最も基本となる資料が源泉徴収票で、給与の支払金額や所得控除に関係する情報をまとめて確認できます。
年末調整前に試算する場合は前年の源泉徴収票を入力の参考にしつつ、昇給や賞与、転職など今年の変化を補正します。
- 給与の支払金額
- 給与所得控除後の金額
- 所得控除額の合計
- 社会保険料等の金額
- 扶養親族などの情報
確定申告書
事業所得や不動産所得などがある人は、前年の確定申告書や青色申告決算書、収支内訳書などが入力の手掛かりになります。
今年の売上や経費が前年と大きく違うなら、帳簿や会計ソフトの集計から今年の所得見込みを作ることが必要です。
給与収入と副業所得を混同せず、入力欄が求めるのが収入なのか所得なのかを確認してから数字を入れましょう。
| 資料 | 主な用途 |
|---|---|
| 確定申告書 | 所得全体の確認 |
| 青色申告決算書 | 事業所得の確認 |
| 収支内訳書 | 収入と経費の確認 |
| 会計ソフト | 今年の着地予測 |
控除関係の証明
生命保険料や地震保険料、社会保険料などの控除を反映する場合は、年末調整や確定申告で使う証明書類も確認すると入力しやすくなります。
医療費控除を予定しているなら、医療費の集計や保険金などで補填される金額も整理しておくと見込みを立てやすくなります。
資料がまだ揃っていない時期は仮の数字で試算し、証明書や年間額が確定した後に再度入力する使い方が適しています。
計算結果はどう読めばいい?
詳細版で表示された寄付限度額は、自己負担を原則2,000円に抑えながら控除を受けるための目安として使います。
ふるさと納税の控除は所得税と個人住民税に分かれており、手続き方法によって控除のされ方も異なります。
表示された数字だけを見るのではなく、何を意味しているかまで押さえておきましょう。
寄付限度額
楽天が案内する控除限度額は、自己負担金を最低額の2,000円に抑えながら全額控除の対象とできる寄付額の目安です。
寄付そのものはいくらでもできますが、限度額を超えて寄付した部分まで同じように税金が控除されるわけではありません。
そのため返礼品の合計額ではなく、その年に行うふるさと納税の寄付額全体を基準に管理します。
- 寄付額自体に制度上の上限なし
- 税控除には上限あり
- 目安内なら自己負担は原則2,000円
- 超過分は自己負担増の可能性
控除の内訳
国税庁によると、ふるさと納税では寄付額のうち2,000円を超える部分について、一定の上限まで所得税と個人住民税から控除を受けられます。
確定申告をする場合、所得税では寄附金控除による所得控除が行われ、住民税では基本分と特例分の税額控除が計算されます。
住民税の特例分には所得割額の20%という限度があるため、この仕組みが実質負担2,000円に収まる寄付額の上限を考えるうえで重要です。
| 区分 | 基本的な考え方 |
|---|---|
| 所得税 | 寄付額から2,000円を引いて所得控除 |
| 住民税基本分 | 対象額の10%を税額控除 |
| 住民税特例分 | 残りを一定上限まで税額控除 |
控除される時期
確定申告をした場合は所得税側で還付または納付税額への反映が行われ、住民税側は翌年度の税額に反映されます。
ワンストップ特例を利用する場合は所得税からの還付という形ではなく、所得税相当分を含めて翌年度の住民税から控除される仕組みです。
そのため銀行口座への還付額だけを見て、ふるさと納税の控除が不足していると早合点しないようにしましょう。
シミュレーション結果が実際とずれるのはなぜ?
詳細版でも最終的な税額を確定するものではないため、入力時点の見込みと年末の実績が違えば寄付限度額も変わります。
特に年の前半から限度額いっぱいを狙う場合は、給与や賞与、事業所得、追加の控除がまだ確定していない点に注意が必要です。
よくあるずれの原因を知っておけば、過度に限度額ぎりぎりを狙うリスクを抑えられます。
年間所得が変わる
残業代や賞与が想定より増減したり、転職や休職があったりすると年間の給与収入は当初予測から変わります。
個人事業や副業では売上だけでなく必要経費も変動するため、年末まで所得を正確に予測しにくいことがあります。
- 賞与の増減
- 転職や退職
- 休職による収入減
- 副業利益の変動
- 事業経費の増減
所得控除が変わる
医療費控除や扶養関係などが想定と変われば課税所得も変化し、シミュレーション時の上限額と差が出る可能性があります。
年末調整や確定申告で初めて確定する項目がある人ほど、早い時期の試算は幅を持って受け止める必要があります。
寄付限度額ぎりぎりを狙うなら、12月に最新の年間見込みへ更新して再計算するのが現実的です。
| 変動要因 | 見直す時期 |
|---|---|
| 給与・賞与 | 年末の見込み確定時 |
| 事業所得 | 帳簿集計後 |
| 医療費 | 年末近く |
| 扶養関係 | 年末調整前後 |
申告方法が変わる
ワンストップ特例を申請していても、医療費控除などのために確定申告をするとワンストップ特例の申請は無効になります。
その場合はワンストップ申請済みの寄付も含め、その年のふるさと納税を確定申告で寄附金控除の計算に入れなければなりません。
またワンストップ特例は、確定申告が不要な給与所得者などで寄付先が5団体以内といった要件を満たす場合に利用できる制度なので、自分の申告予定を先に確認しておきましょう。
限度額ぎりぎりを狙うならどう使う?
シミュレーターを一度使って終わりにするより、年間所得の確度が上がるたびに更新すると限度額の判断に役立ちます。
特に収入の変動が大きい人は、最初から表示額の100%まで寄付せず、年末に残りを追加する方法が扱いやすいでしょう。
最後の寄付前には、今年分の制度に対応したシミュレーターかどうかも確認します。
年の途中は余裕を残す
春や夏の段階では賞与や事業利益、医療費などが未確定なので、試算値を上限確定額として扱うのは避けたいところです。
まず確実に上限内と考えられる範囲で寄付し、収入の着地が見えてから追加すると超過リスクを抑えやすくなります。
- 早期は概算額で把握
- 秋に所得見込みを更新
- 年末調整後に再計算
- 12月に残額を判断
前年の数字をそのまま使わない
前年の源泉徴収票や確定申告書は便利な参考資料ですが、今年の給与、家族構成、各種控除が変わっていれば限度額も変わります。
前年資料は入力項目を理解するために使い、今年変わった項目を一つずつ上書きする感覚で試算するとよいでしょう。
特に昇給、転職、独立、育休、扶養家族の変化、大きな医療費があった年は再計算の重要性が高まります。
| 前年からの変化 | 確認ポイント |
|---|---|
| 昇給・転職 | 年間給与 |
| 独立・副業 | 事業などの所得 |
| 家族構成 | 扶養・配偶者関係 |
| 医療費増加 | 医療費控除 |
| 住宅購入 | 住宅ローン控除 |
最後は税額資料で確認する
シミュレーションは寄付前の判断材料であり、実際に控除されたかを確認するには申告後の税額資料を見る必要があります。
確定申告をした人は申告内容と所得税の還付などを確認し、翌年度には住民税決定通知書で寄附金税額控除が反映されているか確認しましょう。
想定と大きく違う場合は入力条件や申告内容を見直し、必要に応じて税務署や住民税を担当する市区町村へ相談するのが確実です。
詳細版を使えば自分に近い寄付限度額をつかみやすい
楽天ふるさと納税の詳細版シミュレーターは、給与だけでなく複数の収入や医療費控除などを反映できるため、年収と家族構成だけの概算より自分の状況に近い寄付限度額を見積もりやすいツールです。
源泉徴収票や確定申告書、控除関係の資料を用意し、入力欄が収入と所得のどちらを求めているかを確認しながら進めることが精度を高めるポイントです。
ふるさと納税では寄付額のうち2,000円を超える部分が一定の上限まで所得税と住民税の控除対象になりますが、実質負担2,000円に収まる限度額は所得や控除によって変わります。
年の途中では結果を確定額と考えず、収入や控除の見込みが変わるたびに再計算し、年末に最新条件で寄付額を調整するとよいでしょう。
詳細版を「一度だけ上限を出す計算機」ではなく、「年内の変化に合わせて寄付額を更新するための目安」として使うことが、ふるさと納税を無理なく活用するコツです。
図解でわかりやすい新NISA入門書
ポチップ